Hice mi quiebra, me rehabilité y puedo ayudarte a hacer lo mismo.
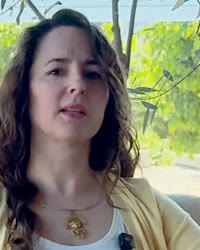
Francisca Abeleida, abogada. Fundó el estudio Abeleida y Aróstica después de pasar por su propia quiebra.
¿Qué te está pasando?
Elige la opción que más se parezca a tu situación.
Con mi equipo de abogadas te ayudamos a salir de tus deudas con la Ley 20.720. Atendemos a personas de todo Chile.
Defensa en juicio de cobranza. Revisamos la demanda, los plazos para responder y si la deuda puede estar prescrita. Cómo te defendemos
Renegociación. Le propones un nuevo plan de pago a todos tus acreedores a la vez, ante la Superintendencia de Insolvencia, sin entregar tus bienes. Cómo funciona
Quiebra personal. Entregas tus bienes embargables y, al terminar el procedimiento, por ley se extinguen las deudas incluidas y quedas rehabilitado. Cómo funciona
Prescripción. Si pasó el plazo para cobrártela en juicio, un juez puede declararla prescrita. Revisamos si es tu caso. Cuándo prescribe una deuda
Responde 7 preguntas cortas y una abogada te escribe por WhatsApp.
 Imagen generada, pendiente de aprobación de Fran
Las dudas que más nos llegan
Respuestas cortas a lo que más preguntan las personas que entrevistamos. Cada una tiene su guía completa.
Me demandaron por una deuda, ¿me pueden embargar?
Si no te defiendes, el juicio de cobranza puede terminar en el embargo de tus bienes embargables. Tu sueldo no se puede embargar hasta 56 UF. Por eso importa revisar la demanda apenas te notifican.
¿Puedo renegociar si ya estoy demandado?
Depende. Para renegociar no puedes tener una demanda de cobranza notificada legalmente. Si la demanda está ingresada pero todavía no te notifican, aún puedes hacerlo.
¿Renegociar es lo mismo que repactar con el banco?
No. En la renegociación de la Ley 20.720 tú propones las condiciones a todos tus acreedores al mismo tiempo, ante la Superintendencia de Insolvencia. Se aprueba si votan a favor acreedores que suman más de la mitad de lo que debes.
¿Pierdo mi casa si me voy a quiebra?
Si la casa está inscrita a tu nombre, entra en la quiebra aunque tengas el crédito hipotecario al día. Si quieres conservarla, la renegociación puede ser mejor camino. Lo revisamos contigo antes de decidir.
¿Mi deuda puede estar prescrita?
Puede ser. Lo que prescribe es la posibilidad de cobrártela en juicio; en un pagaré, el plazo para el juicio ejecutivo es de un año. La prescripción no ocurre sola: tiene que declararla un juez.
¿Cuándo salgo de DICOM?
Depende del camino. En la renegociación, cuando se aprueba el acuerdo de pago. En la quiebra, cuando termina el procedimiento. Si un juez declara prescrita una deuda, también tienen que borrarla.
Guías completas: quiebra personal, renegociación, defensa en juicio y prescripción.
Cómo avanza cada camino, paso a paso
Se tramita en un tribunal civil. Casi todo el tiempo es espera: el trámite sigue y nosotras te vamos contando.
- Día 1
Presentamos tu solicitud al tribunal
Con la primera resolución se detienen las demandas de cobranza y los descuentos por planilla de las deudas incluidas.
- Cerca de 2 meses
Se venden los bienes embargables
Un liquidador los remata o recibe ofertas de compra. Con ese dinero se paga a tus acreedores, a todos por igual.
- Entre 1 y 2 años
El tribunal da por terminado el procedimiento
Por ley, las deudas incluidas se extinguen, te sacan de los registros de morosos y quedas rehabilitado. El crédito universitario CAE queda fuera.
Se tramita ante la Superintendencia de Insolvencia, no en un tribunal. Sigues pagando, pero con un plan que te alcance.
- Día 1
Presentamos tu solicitud y tu propuesta de pago
Declaras tus deudas, tus bienes y cuánto puedes pagar al mes según tus ingresos.
- Unos 10 días hábiles
La Superintendencia la declara admisible
Desde ahí empieza la protección financiera: no te pueden demandar por esas deudas. Luego se fija cuánto debes a cada acreedor.
- Audiencia de renegociación
Tus acreedores votan la propuesta
Si se aprueba, pagas según el nuevo acuerdo y te sacan de los registros de morosos. Si se rechaza, la ley te lleva a la quiebra: por eso la propuesta se prepara con cuidado.
Cada demanda es distinta y los plazos corren desde que te notifican. Esto es lo que hacemos apenas nos cuentas tu caso.
- Te notifican
Revisamos la demanda en la Oficina Judicial Virtual
Quién te demanda, por cuánto, qué documento usa y desde cuándo corren tus plazos.
- Pocos días
Presentamos tu defensa a tiempo
Por ejemplo, si la deuda está prescrita o si hay errores en el cobro. Si te conviene más una renegociación o una quiebra, te lo decimos.
- Sentencia o acuerdo
Te acompañamos hasta el final del juicio
Te vamos contando cada resolución del tribunal y qué significa para ti.
Plazos aproximados. Los fija el tribunal o la Superintendencia y cambian según cada caso.
 Imagen generada, pendiente de aprobación de Fran
Conozco los tribunales desde adentro, y las deudas también
Antes de dedicarme a esto, yo también hice mi quiebra. Me titulé de abogada en la Universidad Central en 2017, después de casi 10 años trabajando como funcionaria judicial. Hoy mi estudio se dedica solo a personas y empresas con deudas: quiebras, renegociaciones y defensa en juicios de cobranza.
Quién te atiende
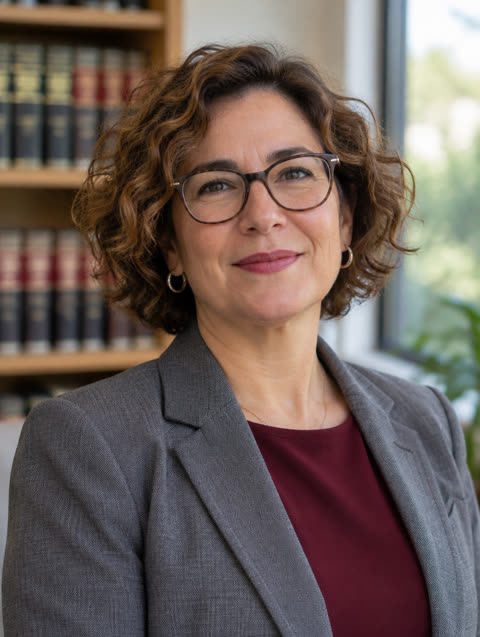
La primera entrevista la hace una de las abogadas del equipo. Todas son parte del estudio de Fran.
 Muestra
 Muestra
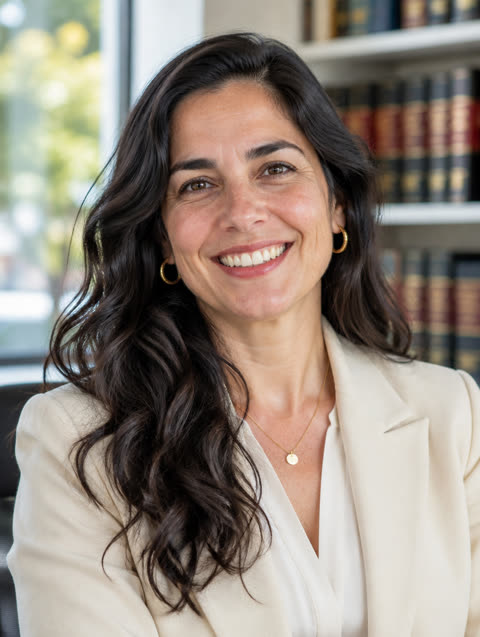 Muestra
Lo que cuentan nuestros clientes
Uno por cada camino, para que encuentres alguno parecido al tuyo.
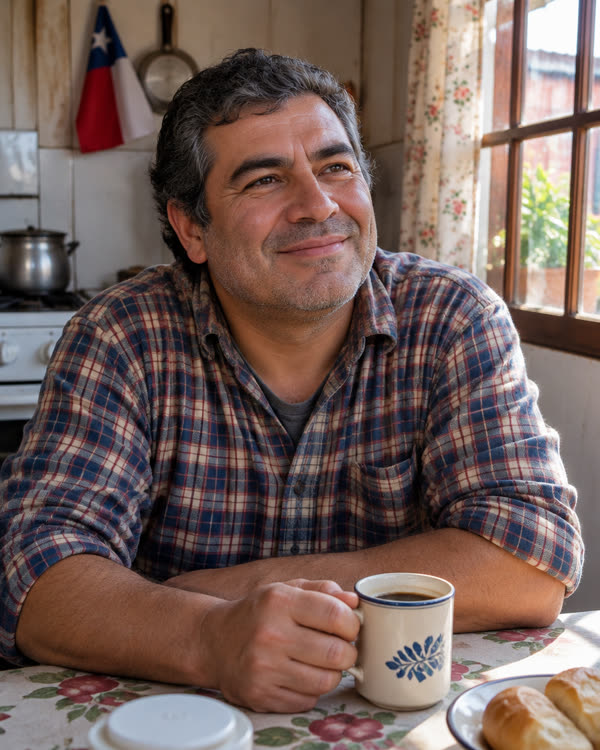 Imagen y texto de muestra
“Me llegó la demanda un viernes y no dormí en todo el fin de semana. El lunes ya sabía qué plazos tenía y qué íbamos a hacer.”
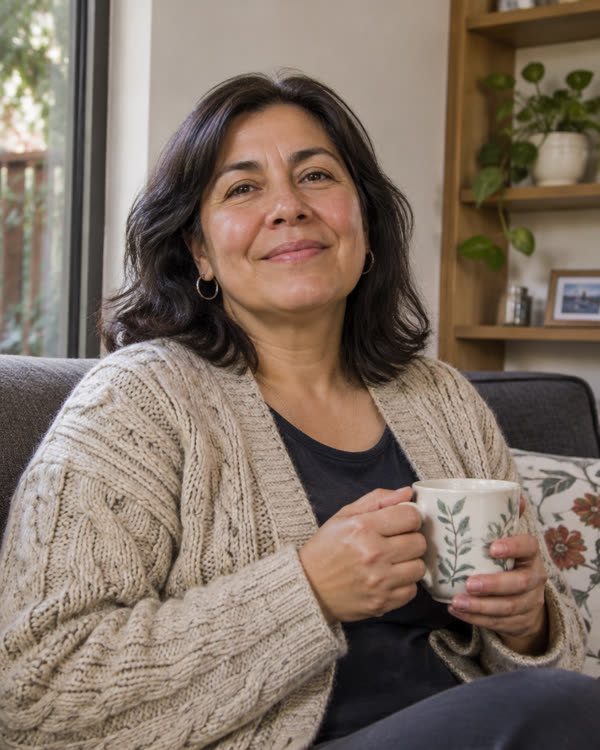 Imagen y texto de muestra
“Yo quería pagar, pero las cuotas se comían el sueldo. Con la renegociación ahora pago algo que puedo cumplir.”
 Imagen y texto de muestra
“Pedía un crédito para pagar otro. Hoy mi quiebra está en trámite y dejaron de descontarme por planilla.”
Testimonios publicados con autorización escrita de cada cliente.
Cuéntanos tu caso y una abogada te escribe por WhatsApp
Son siete preguntas cortas y tus datos de contacto. Toma unos dos minutos. Si tu caso no calza con lo que hacemos, te lo decimos de inmediato.
Gracias por tomarte el tiempo de responder
Por el monto que nos indicas, hoy no somos el estudio indicado para tu caso: trabajamos con deudas sobre $10 millones. Te deseamos lo mejor y, si tu situación cambia, aquí estaremos.
Ir a la Superintendencia de InsolvenciaSe abre en otra pestaña.¡Gracias por tus respuestas!
Recibimos tus respuestas. Una persona de nuestro equipo te escribirá por WhatsApp para revisar tu caso. Si es fuera de horario, te contactamos el próximo día hábil desde las 9:00.
Conoce Abogada Fran